
Поступ у сфері чистої енергії після кризи Covid-19 потребуватиме надійних достав критично важливої мінеральної сировини

Поступ у сфері чистої енергії після кризи Covid-19 потребуватиме надійних достав критично важливої мінеральної сировини
Те-Йон Кім
Мілош Карпінські
Covid-19 підкреслив необхідність моніторингу безпеки достав мінеральної сировини задля гарантування майбутнього чистої енергії
Мінеральна сировина відіграла вирішальну роль у розвитку багатьох технологій екологічно чистої енергії, які мають широке застосування сьогодні – від вітрових турбін і сонячних панелей до електромобілів. Втім, гарантування того, що ці та інші ключові технології зможуть користати з достатніх запасів мінеральних ресурсів, щоб підтримати пришвидшення енергетичних переходів у всьому світі – це важлива й недостатньо аналізована глобальна проблема.
Літій, кобальт і нікель забезпечують акумуляторам кращу спроможність заряджання та більшу густину енергії. Мідь дуже важлива для збільшення використання електроенергії в енергетичних системах завдяки своїй унікальній здатності проводити електричний струм. А деякі рідкоземельні елементи, як-от неодим, створюють потужні магніти, необхідні для вітрогенераторів та електромобілів.
Оскільки пандемія Covid-19 підштовхнула багато країн до тієї чи іншої форми блокади та вдарила по діяльності гірничих підприємств у всьому світі, стали більш видимі ризики навколо ланцюгів постачання для чистої енергії включно з мінеральною сировиною. Видобуток міді в Перу, на яке припадає 12% світового виробництва цього металу, було зупинено через обмежувальні заходи у країні. Сувора ізоляція в Південній Африці зірвала 75% світового виробництва платини, ключового матеріалу в багатьох технологіях чистої енергії та пристроях для контролю за викидами, хоча пізніше країна дозволила шахтам працювати на 50% потужності. Незважаючи на падіння цін на багато важливих мінеральних ресурсів внаслідок зниження світового попиту, останні події виявили низку причин, чому світ не повинен сприймати безпечні достави як самозрозумілу річ.
Чимраз ширше впровадження технологій чистої енергії налаштовано на перевантаження попиту на критично важливу мінеральну сировину
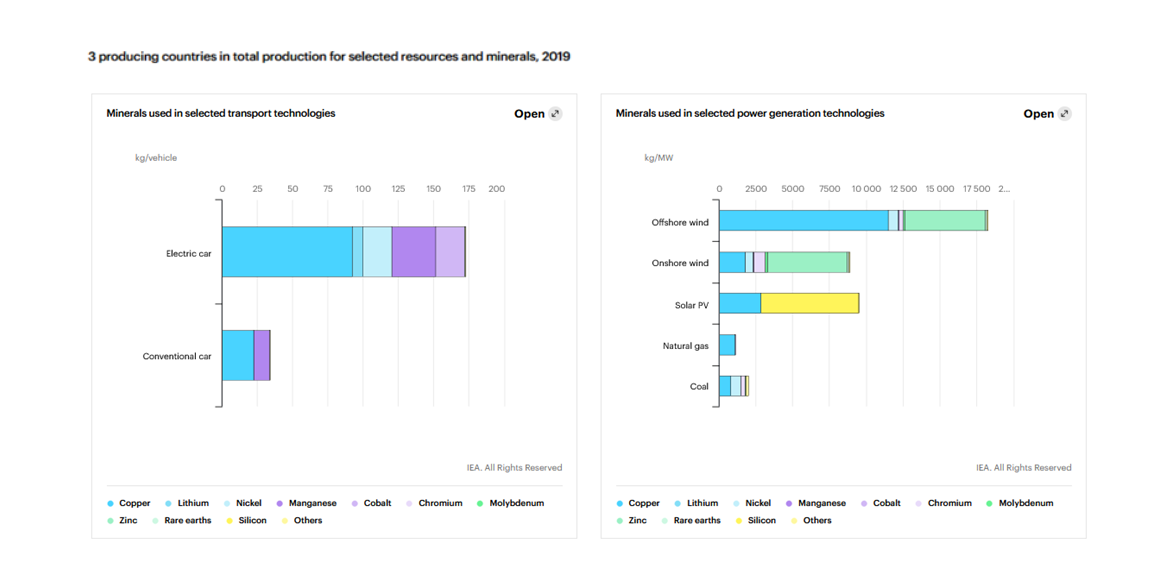
Технології чистої енергії зазвичай вимагають більше мінеральної сировини, ніж їхні відповідники, що працюють на викопному паливі. Електромобіль використовує в п'ять разів більше мінеральної сировини, ніж звичайний автомобіль, а наземний вітрогенератор потребує її у вісім разів більше порівняно з електростанцією такої ж потужності, що працює на газі. Навіть у технологіях на основі викопного палива досягнення більшої ефективності та менших викидів залежить від широкого використання мінеральної сировини. Наприклад, найефективнішим електростанціям, що працюють на вугіллі, щоб забезпечити вищу температуру згоряння потрібно набагато більше нікелю, ніж найменш ефективним.
В міру розгортання технологій чистої енергії попит на критично важливу мінеральну сировину значно зросте. Для деяких мінералів енергетичний перехід вже є основною рушійною силою зростання попиту. З 2015 року електротранспорт і мережеве зберігання енергії швидко стали найбільшими споживачами літію, разом склавши 35% від загального попиту сьогодні. Так само частка цих застосувань у попиті на кобальт зросла за цей період з 5% до майже 25%.
Так швидке зростання спричинило напруження з постачанням, про що свідчить п'ятикратне підвищення цін на кобальт між 2016 та початком 2018 року. Хоча пропозиція і відреагувала, мінливість цін в останні роки стала сигналом тривоги для компаній та урядів з огляду на важливість для переходу до чистої енергії надійних достав мінеральної сировини.
Геополітичні проблеми не зникнуть із заміною традиційних автівок електромобілями
Ідея енергетичної геополітики зазвичай пов'язана з нафтою і газом. Натомість сонячні, вітрові та інші технології чистої енергії часто розглядають як захищені від таких ризиків. Проте існують геополітичні небезпеки, пов’язані з видобутком багатьох мінеральних ресурсів, необхідних для енергетичного переходу.
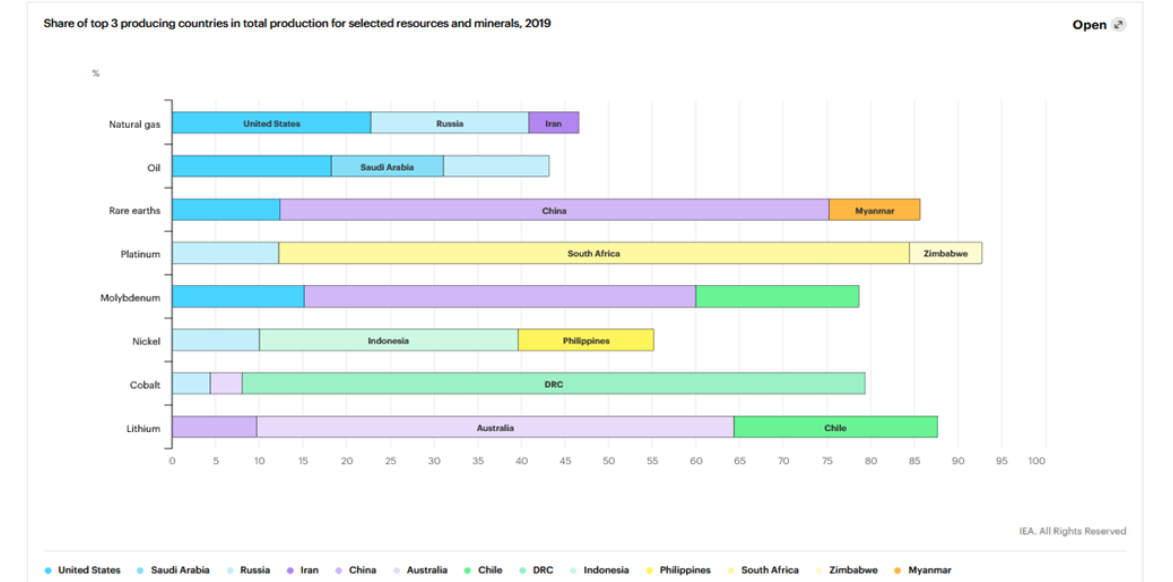
Видобуток багатьох видів мінеральної сировини, центральних для енергетичного переходу, географічно більш сконцентрований порівняно з нафтою чи природним газом. У випадку літію, кобальту та різних рідкоземельних металів трійка провідних виробників контролює понад три чверті світового видобутку. Іноді одна країна відповідає за близько половину світової продукції. Концентрація операцій з перероблення також висока, лише на Китай припадає приблизно від 50% до 70% глобального перероблення літію і кобальту. Китай також займає панівну позицію у всьому ланцюжку створення додаткової вартості рідкоземельних металів. Він відповідає за 85-90% операцій з перероблення, в результаті яких з видобутої руди отримують метали й магніти.
Це викликає занепокоєння компаній-виробників сонячних панелей, вітрогенераторів та акумуляторів з використанням імпортної сировини, оскільки їхні ланцюги достав можуть швидко постраждати від законодавчих змін, торгових обмежень або навіть політичної нестабільності в невеликій кількості країн. Наприклад, Демократична Республіка Конго (ДРК) майже потроїла ставку ліцензійної оплати за кобальт, класифікувавши його як "стратегічну" речовину. Індонезія з цього року заборонила експорт нікелевої руди. Також спроба Китаю обмежити експорт рідкоземельних металів у 2010 році мала істотні наслідки для ринку. Таким чином, геополітика залишатиметься «джокером» навіть у електрифікованому, багатому на поновлювані джерела енергії світі.
Понадто сучасна практика видобутку в деяких випадках є неефективною, небезпечною, забруднює довкілля та спричинює соціальні протести. Близько 20% видобутку кобальту в ДРК спирається на гірників-кустарів, які добувають руду за допомогою елементарних інструментів в небезпечних умовах. Перероблення руди включає використання великої кількості шкідливих хімічних речовин та продукує багато відходів і стічних вод, з якими не завжди поводяться належним чином. Це створює додаткові проблеми для стабільного здобування мінеральної сировини на фоні дедалі більших соціальних та екологічних проблем.
Затримка або скорочення інвестицій може призвести до загострення ринку в наступні роки
Протягом кількох останніх тижнів багато компаній затримали або скоротили свої бюджети на заплановані інвестиції внаслідок тривалої кризи та низьких цін. Ранні дані свідчать, що затвердження нових проектів сповільнюється, а щорічні бюджети на дослідження, ймовірно, впадуть на 30% порівняно з 2019 роком, що матиме довгострокові наслідки для достав. Ці скорочення витрат впливають непропорційним чином на нові копальні або нових учасників ринку, обмежуючи для покупців можливості диверсифікації джерел постачання або локалізації ланцюгів достав.
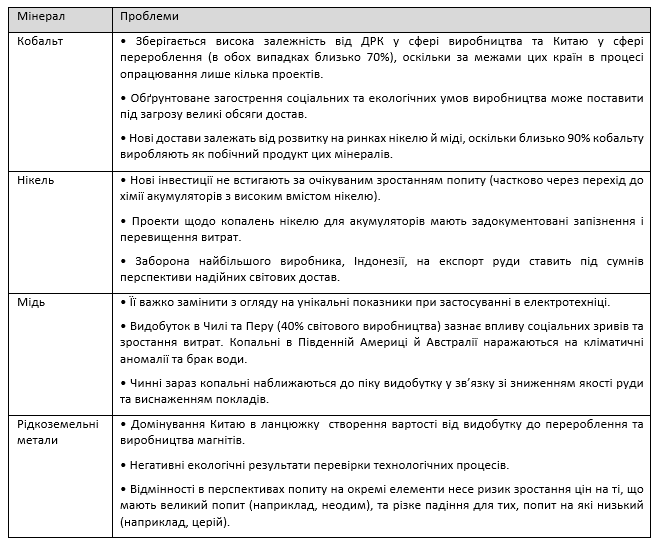
Наслідки скорочення інвестицій різняться залежно від мінеральної сировини. Проте деякі, особливо мідь і нікель, незабаром можуть відчути напруження, коли відновиться попит. До пандемії попит і пропозиція міді та нікелю були докладно врівноважені, та очікувалось, що дисбаланс у постачанні може виникнути допіру в найближчі роки.
Короткостроковий тиск послабився зі зменшенням попиту, спричиненим кризою Covid-19. Однак попит на мідь і нікель може швидко зрости, коли світ почне виходити з кризи та активізує свої зусилля з енергетичного переходу, особливо якщо багато урядів в основу своїх пакетів економічного стимулювання поклали поновлювальні джерела енергії та акумулятори. Враховуючи те, що багато копалень з видобутку міді і нікелю, які діють сьогодні, перебувають на стадії виробництва, близькій до піку, існує потреба забезпечити достатні інвестиції в нові копальні, щоб задовільнити зростання попиту на мідь і нікель, а також інші мінерали, що їх продукують як побічні продукти.
Основні проблеми, пов’язані з постачанням окремих мінералів
Поновлене зосередження на доставах мінеральної сировини життєво важливе для прискореного енергетичного переходу
- Періодичне оцінювання перспектив попиту і пропозиції на критичні мінерали для обґрунтування стратегій, спрямованих на забезпечення безпеки пропозиції. Стратегії могли б враховувати також уроки з традиційних систем енергетичної безпеки, визнаючи водночас унікальну природу мінеральних ресурсів, що вимагає додаткових підходів для обмеження впливу зривів у постачанні (як-от, довгострокові контракти та стратегічні партнерства).
- Своєчасне інвестування в нові копальні, особливо в ті, де поточний рівень витрат недостатній для покриття прогнозованого довгострокового попиту. Це вимагало б сильних політичних сигналів стосовно швидкості енергетичного переходу енергії та впровадження ключових технологій.
- Країнам-імпортерам необхідно посилити управління продуктами та компонентами, що вичерпуються, для стимулювання перероблення відходів та видобування цінних мінералів. Це повинно відбутись задовго до того, як сонячні панелі, вітрогенератори й акумулятори наблизяться до кінця свого строку служби та призведуть до експоненційного зростання кількості відходів. Посилення зусиль у сфері досліджень і розробок та широке використання отриманих результатів з метою перероблення, заміщення та більш ефективного використання матеріалів також принесуть значну користь для довкілля й безпеки.
- Країни, що продукують мінеральну сировину, повинні забезпечити відповідальну, екологічно орієнтовану розробку своїх ресурсів. Гірничі компанії можуть бути частиною розв’язку з поборювання зміни клімату, встановлюючи жорсткі цілі щодо викидів.